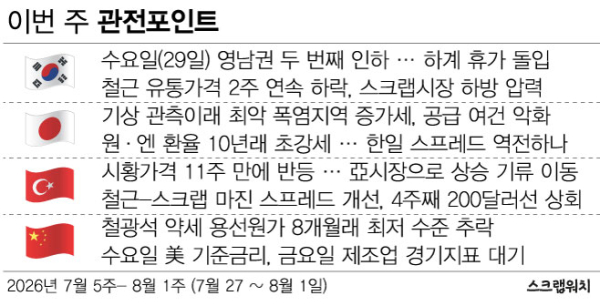
장마가 끝나고 본격적인 무더위가 시작되면서 이번 주 철스크랩 시중 공급 여건은 더욱 악화할 전망이다. 주초 매물심리는 월말 효과와 수요일(29일) 영남권 주요 제강사 단가 인하로 원활하겠지만 주 후반부부터 떨어져 8월 초 여름휴가시즌까지 이어질 전망이다.
제강업계 역시 7월 31일부터 8월 9일까지 공장 비가동 또는 입고 통제하는 곳이 많아, 수요와 공급 모두 축소 균형을 이루며 시황은 교착상태에 빠질 것으로 예상된다.
물동량 지표인 영남권 철근 제강 4사 입고율은 103%(24일 목요일 기준)로 3주 만에 증가했다. 수요일(29일) 지역 주요 제강사 두 번째 단가인하를 앞두고 매물심리가 움직였고 일부 제강사는 기계약 수입물량이 들어오기 시작했다.
최대 전방시장인 철근은 시황이 다시 악화해 스크랩 가격에 하방 압력으로 작용하고 있다. 철근시황지표인 1차 유통가격은 지난 주 865원(kg)으로 평가돼 전주대비 5원 내리며 2주 연속 하락했다. 철근시황과 비교해 스크랩가격이 적정 수준에 있는지 판단하는 지표인 철근유통가격대비 스크랩가격 상대지수는 60.1(철근유통 865원=100 vs 영남권 중A 중심 값 520원)로 3주 만에 다시 60을 넘었다. 상대지수가 60을 넘으면 스크랩가격이 지나치게 고평가돼 있다는 뜻으로 하방 압력을 받기 쉽다.
일본은 지난주 최대 거래 시장 관동지구에서 동경제철이 이틀 간격 연속 단가를 내려, 약세분위기가 이어졌다. 관동지구 제강사들은 단가 인하와 입고제한을 병행하며 수급을 조율 중이다.
엔화가 40년 만에 슈퍼 약세를 보이며 163엔대 고공비행 중인 가운데 원·엔 환율이 100엔당 890원대(7월 27일 오전)까지 내려, 2015년 이후 약 10년 만에 원화 강세가 출연했다. 이 영향으로 일본산 스크랩의 한국 도착도 원화 환산 가격에 하락 효과가 발생하고 있다. 이번 주 일본 H2 FOB 시황가격은 51,500엔(t당)으로 평가되며 이 가격대의 영남권 도착도 원화 환산 가격은 510원이다. 같은 등급인 경량A 시황가격(490~500원)보다 20~30원 높지만 이는 2024년 10월 둘째 주 이후 21개월래 최소 폭이다. 일본산 스크랩 가격경쟁력이 상당히 올라왔다는 증거다. 엔화대비 원화강세로 제강사들은 일본산 수입여건이 크게 개선됐다.
그러나 시점상 연중 최대 상승기(8월)에 진입했고 노폐 스크랩 발생을 억제하는 기록적인 폭염의 확대는 시세방향을 점차 강세로 이끌 것이다. 일본은 주요 도시 낮 기온이 기상관측 이래 최고인 40℃ 이상 기록하는 지역과 기간이 증가하는 등 2023년 이후 4년 연속 최악의 폭염을 맞고 있다. 유럽 전역과 미국 일부 지역, 한국에서도 기상 관측 이래 최악의 폭염이 올 여름을 강타하고 있어 전 세계적으로 스크랩 수집·유통 여건이 악화하고 있다. 이는 발생·공급감소와 수집비용 증가로 이어져 결국 스크랩가격의 상승 동력으로 작용한다. 철거 해체로부터 유래하는 노폐 스크랩은 거의 모든 선진국 시장에서 공급물량의 70%(나머지 30%는 가공스크랩)를 차지하는 최대 발생원이다.
세계 최대 스크랩 수입시장 튀르키예는 지난주 11주 만에 하락장에 마침표를 찍었다. 튀르키예 수입시장의 55%를 점하는 최대 공급망 유럽의 폭염 여파가 영향을 미쳤다.
한편 국제 스크랩 시세방향을 선도하는 중국 고로업계 용선원가는 주말(금요일) 톤당 314달러로 평가돼 2025년 11월 말 이후 8개월래 최저 수준으로 떨어졌다. 철광석 현물가격이, 높은 수입재고 부담과 소비 둔화로 100달러(Fe 62% 분광 청도항 도착도) 아래 약세에 머물러 있고 원료탄 현물가격 역시 3주 연속 완만하게 떨어진 결과다. 중국 47개 항구 철광석 수입재고는 1억 7천만톤대를 4주 연속 유지해 역대 최대 수준이다.
이번 주 시장은 미국 연준의 7월 기준금리 발표와 일본은행의 정책회의 결과, 중국의 7월 제조업 경기지표에 주목할 전망이다. 수요일 연준은 연방공개시장위원회(FOMC) 회의 직후 7월 기준 금리와 향후 금리 경로에 대한 방향성을 제시한다. 연준은 7월 금리를 동결할 가능성이 높지만 인상할 확률도 35%나 된다. 일반적으로 미국의 기준금 리인상과 달러화 강세는 국제 스크랩가격에 하방 압력으로 작용한다. 같은 날 일본은행도 정책회의 직후 엔화 방향성에 대한 힌트를 제공할 것이다. 금요일 예정된 중국의 7월 제조업 PMI(구매관리자지수)는 8월 중국 철강업황과 철강원료 경기흐름을 보여준다. 시장은 중국의 제조업이 5개월 연속 경기확장국면을 이어갈 것으로 전망하고 있다.