연초 전망보다도 2.5% 적은 규모...바닥 확인도 미뤄져
건설, 내년부터 점진적 회복...철근 수요는 빨라야 하반기
올 한해 철근 수요 회복의 먹구름이 짙다. 극심한 건설 침체가 장기화되는 가운데 철근 수요의 회복세를 견인할 구조적인 개선을 기대하기 어려워졌기 때문이다. 역대 최대 규모의 수출 특수가 상반기에 집중됐지만, 내수시장은 최악의 수요 침체를 벗어날 동력을 찾지 못했다.
통계로 확인된 올해 1~8월 철근 수요는 433만톤으로 전년 동기 대비 4.9%(22만톤) 밑돌았다. 이 가운데 내수판매(423만톤)는 전년 동기 대비 5.7% 줄어 수요 감소를 주도했다. 철근 수입(10만톤)은 가격구조 개선에 힘입어 49.3% 늘었지만, 워낙 깊숙한 바닥을 찍었던 지난해의 기저효과가 크게 작용했다.
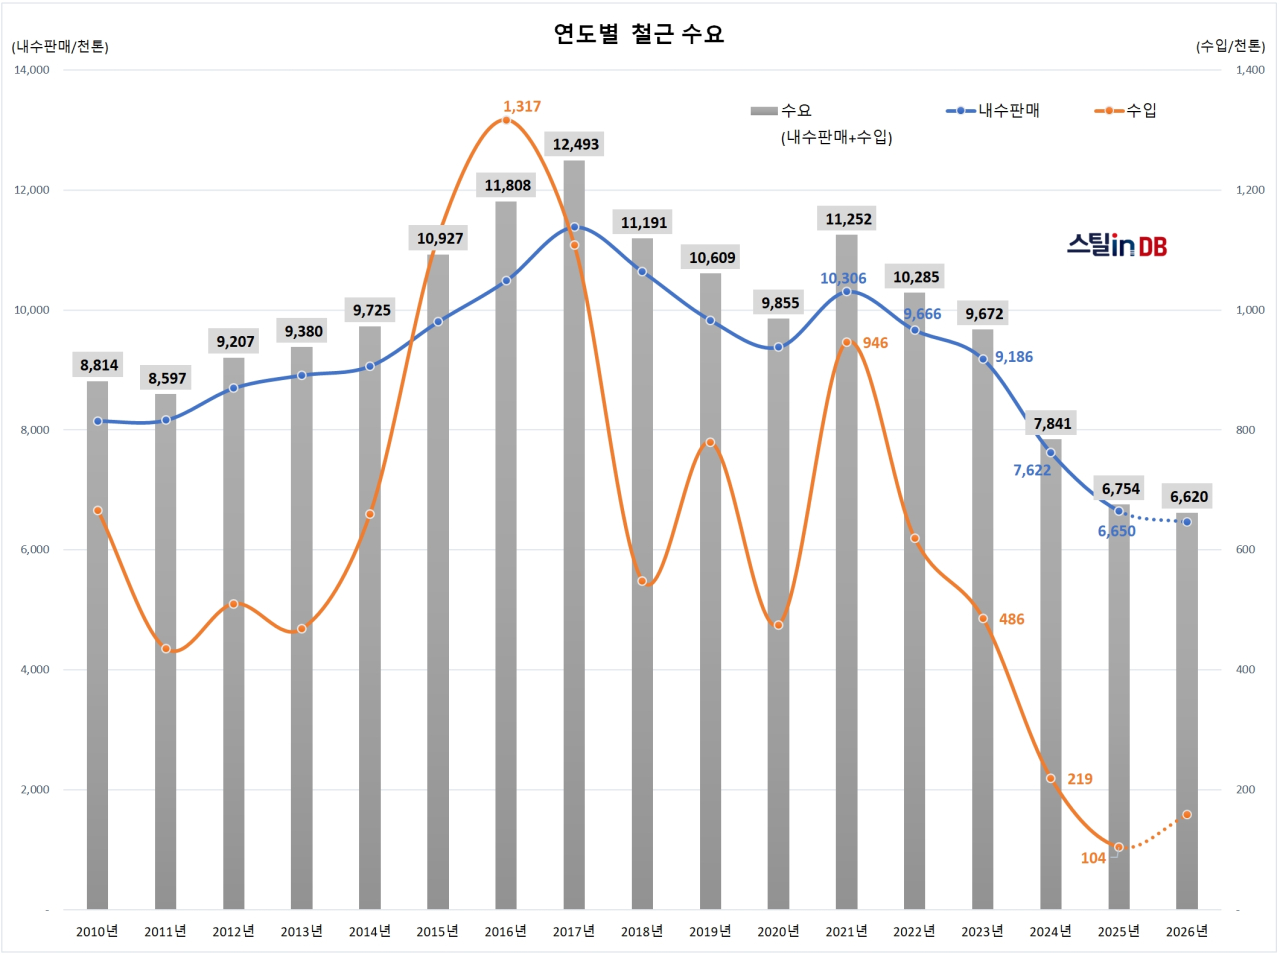
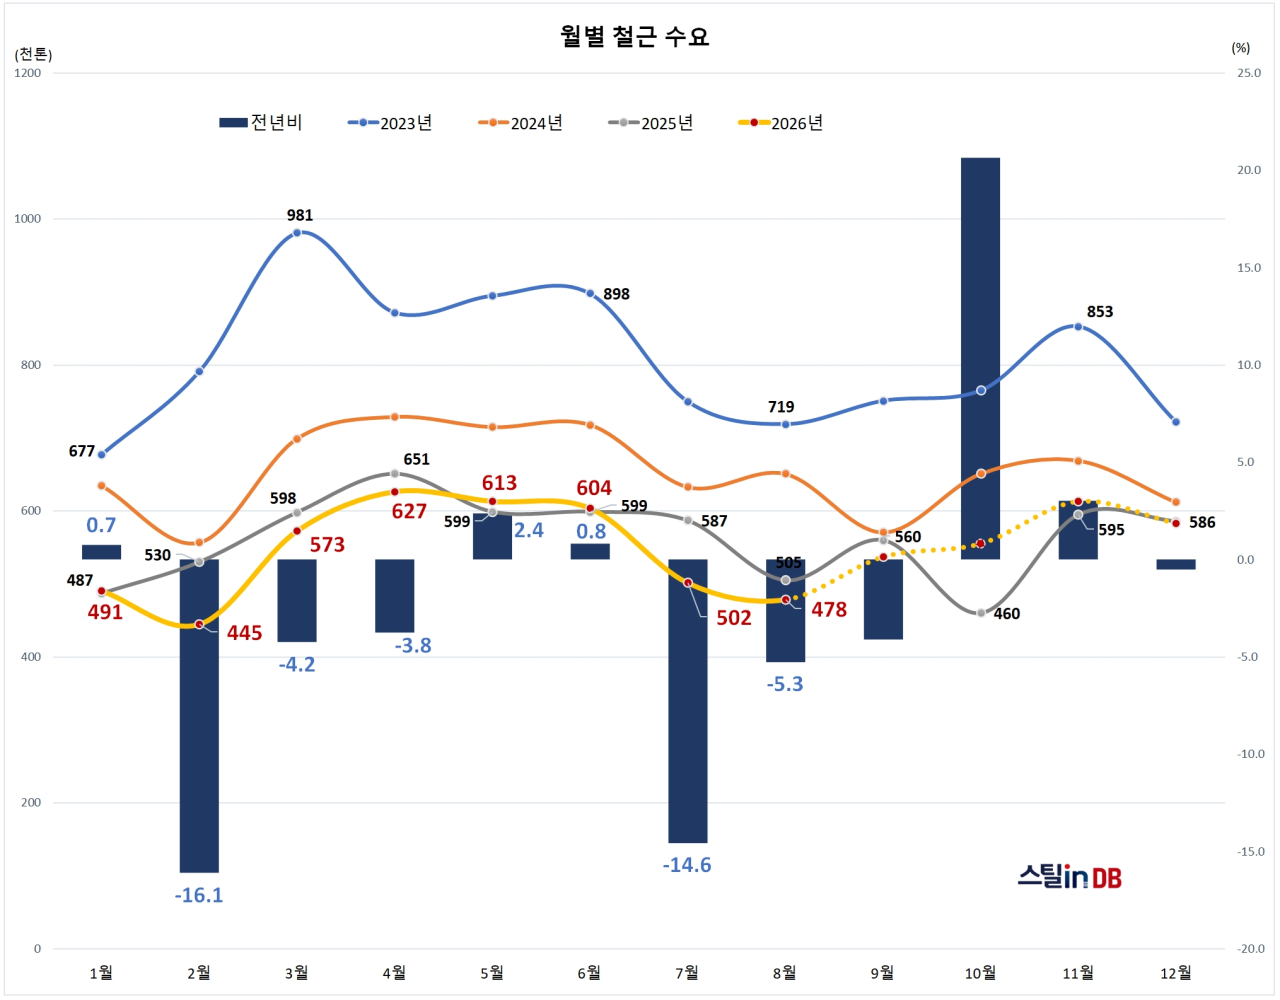
본지가 남은 4개월의 철근 시장을 예측 반영한 결과, 올해 철근 수요는 662만톤 규모로 전년 대비 2.0%(13만톤) 밑돌 것으로 관측된다. 철근 수요가 회복세로 돌아서는 기점으로 주목했던 2026년에 대한 기대도 꺾이게 됐다. 상징적인 650만톤 선을 지켜낼 가능성은 높아졌지만, 국내 철근 수요가 최근 고점을 기록한 2021년(1125만톤) 이후 5년 연속 수요 절벽을 이어갈 전망이다.
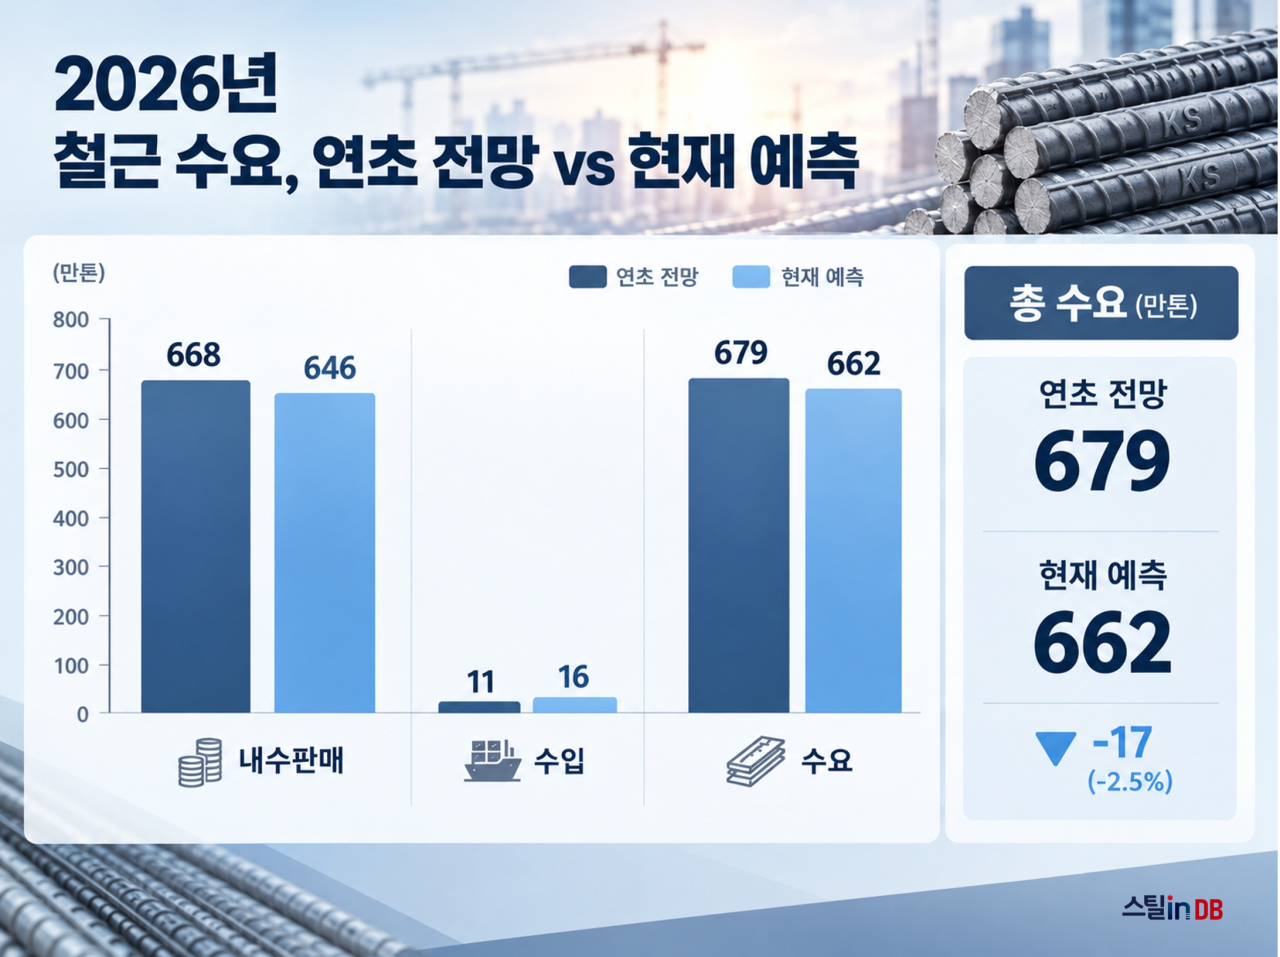
연초의 예측은 또 한 번 빗나갔다. 국내 8대 제강사가 ‘2026년도 사업계획’에 반영했던 철근 수요 전망은 679만톤으로, 현재 시점의 수요 예측(662만톤)보다 17만톤 높았다. 예상을 뛰어넘는 수요 급감의 충격을 줄이기 위해 보수적으로 전망했던 2026년의 철근 수요 전망조차 빗나간 셈이다.
수요의 회복 기점이 뒤로 밀리면서 철근 시장의 답답함도 커졌다. 본격적인 수요 증가의 반전이 아니더라도, 올해 철근 수요가 지난해를 넘어서면서 ‘바닥을 확인했다’는 위안으로 삼고 싶었던 간절함이 컸다.
건설 시장 회복 지연…철근 수요 회복 언제쯤일까?
건설 시장이 장기침체의 늪을 벗어나지 못하고 있다. 고금리와 PF 경색이 지속되는 가운데 부동산과 건설의 동반 침체가 길어지고 있다. 여기에 국제유가와 원부자재, 인건비 등 공사비 급등 또한 건설 시장의 회복을 가로막는 부담으로 작용해 병목현상을 심화 시키고 있다. 특히, 러·우 전쟁에 이어 중동 전쟁까지 장기화되면서 국제유가와 에너지 등 핵심 자재의 가격 급등과 불확실성 또한 건설시장 회복의 발목을 잡고 있다.
최근 대한건설정책연구원과 한국건설산업연구원 등 건설 전문 연구원들이 건설 시장 회복에 회의적인 전망을 내놓았다.
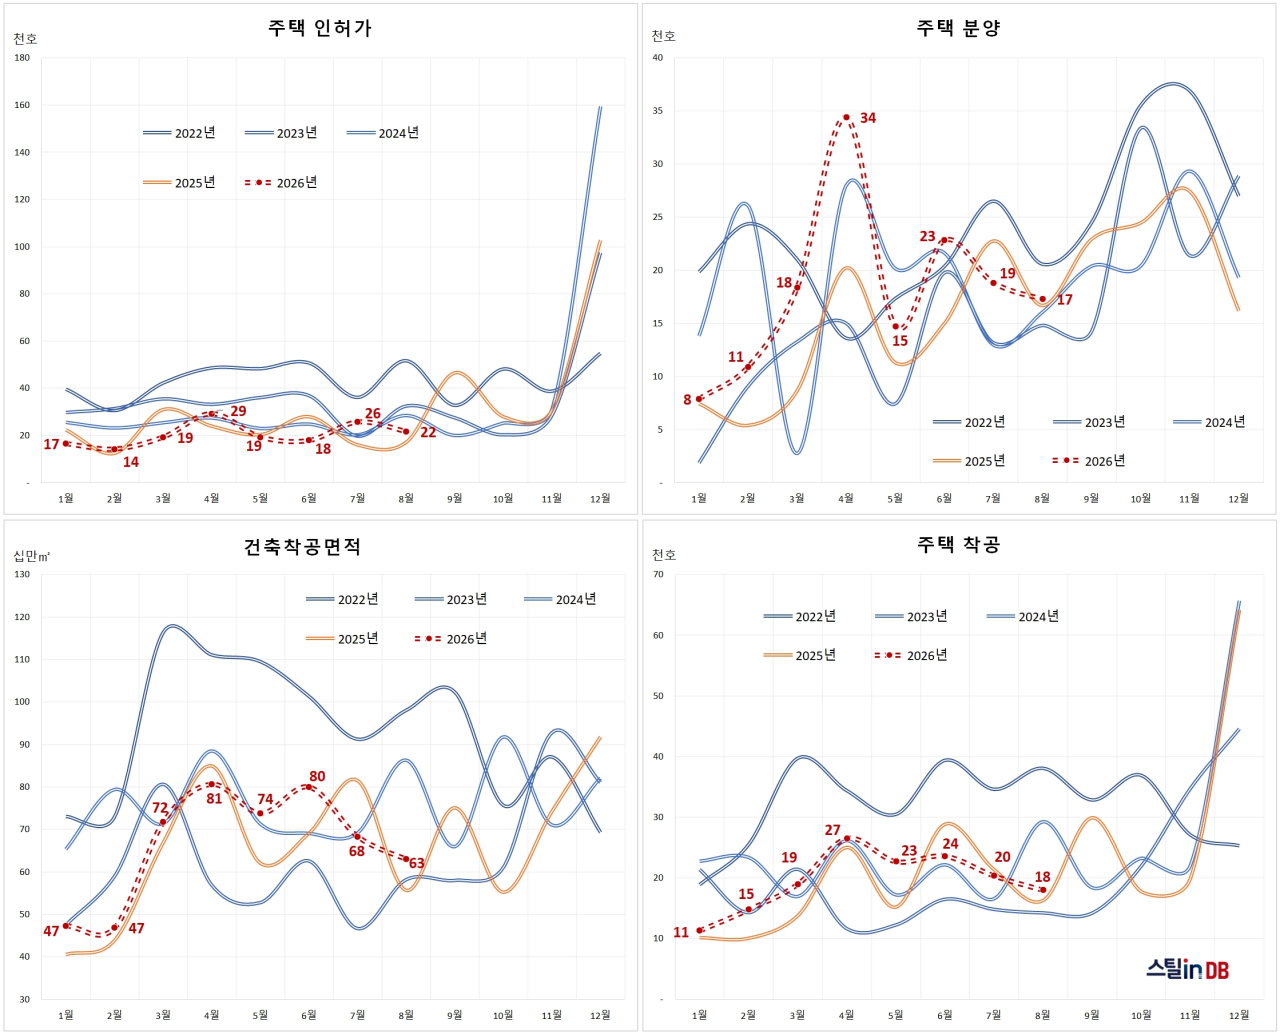
이들 연구원은 건축착공과 주택건설 등 실수요 핵심 지표들이 여전한 침체 흐름을 벗어나지 못하고 있는 데다 높은 공사비 부담이 신규 발주를 제약하고 있다고 지적했다. 철근 실수요의 선행지표인 건축착공면적과 주택착공 등이 상반기에 회복세를 보이기도 했지만, 회복 흐름이 다시 꺾이면서 실수요 회복의 취약한 기반을 드러내고 있다.
회복세를 보인 착공지표 또한 절대적인 착공 물량이 과거 평균에 미치지 못하는 데다, 과거에 급감했던 착공의 여파가 시차를 두고 건설시장에 나타나고 있는 것으로 진단했다.
두 연구원 모두 착공 등 구조적인 회복 기점으로 2027년을 지목했다. 올해 늘어난 착공이 기성 확대로 이어지는 시차를 감안하면, 건설 시장의 착공 증가분이 반영되는 내년 상반기 이후 점진적인 회복세를 점쳤다. 본격적인 회복세가 가시화되는 시점으로는 내년 하반기로 내다봤다.
내년 건설 시장의 회복을 전제하더라도, 건설 시장과 철근 시장의 체감 시차를 또 한 번 감안해야 한다. 통상 건설 시장의 회복이 가시화되고 적어도 6개월 이후에 철근 수요 증가의 체감이 가능했던 패턴을 고려하면, 철근 수요의 회복 기대 시점으로 내년 하반기를 주목하는 것이 타당한 흐름이다.
내년 철근 수요 예측을 고민하는 제강사들 또한 최대한 보수적인 전망에 초점을 맞추고 있다. 현재로서는 30만톤 안팎의 제한적인 수요 회복을 점치는 분위기다.